受消费终端疲弱影响,NAND Flash Wafer价格高档滞涨。虽然企业级需求受AI带动,但消费端库存积压,原厂透过搭售调适。买方追价意愿极低,仅个别规格微涨,整体横盘盘整,若消费去化持续不如预期,后市价格面临回调风险。
因原厂产能转向高层数制程,利基型NAND Flash价格仍高档震荡。受买方成本压力与供给差异影响,SLC小容量涨速明显放缓,高容量则获车用及网通刚性需求支撑维持动能;MLC因供给极度稀缺且价格逢天花板,整体陷入横盘盘整格局。
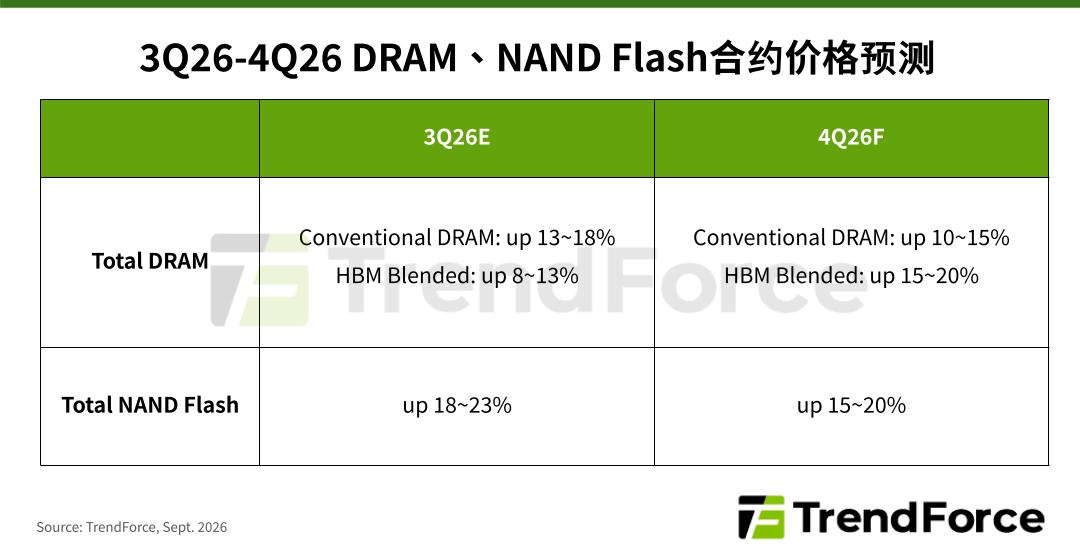
受CSP追加采购带动,4Q26 DRAM与NAND Flash合约价延续上涨,惟涨势由AI单引擎主导。原厂产能持续倾斜server与HBM,排挤消费性应用供给;消费端受成本转嫁冲击出货,仅维持最低采购,各品类涨幅明显分歧。
受通用人工智能与智能代理推动,北美云端巨头追加大容量企业级固态硬盘急单,造成高阶产品结构性缺口。原厂凭借将产能倾斜至高毛利产品,掌握绝对定价话语权,带动全线产品合约价全面走扬,消费性需求虽持续疲软,仍被迫跟涨。
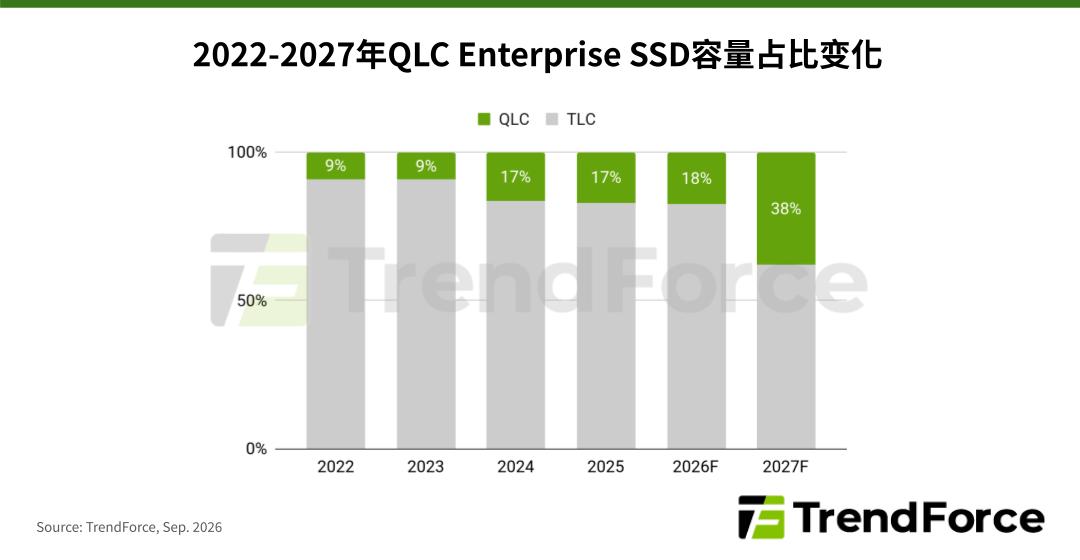
因应代理型AI发展带动KV快取需求暴增,云端服务业者采购转向高效能QLC固态硬盘。其高密度与低成本优势,结合「写少读多」的作业模式及新型注意力压缩机制,可有效克服容量瓶颈并降低硬件损耗,成为先进储存单元的主流配置。
华邦电以十多亿美元并购英飞凌NOR Flash与F-RAM事业,预计明年下半年交割。此举取得车用认证与高容量产品,合并市占率大幅提升并跃居全球第一,月产能大幅扩增,带动产业由多强并立转为单一龙头,强化车用与人工智能高阶市场布局。
TrendForce除针对主流NAND Flash市场提供产业分析以外,亦针对较利基的SLC NAND市场提供完整的供给与价格分析。
2027年全球NAND市场迈入双轨时代,Enterprise SSD受AI云端需求推动持续上涨,消费级产品却因需求疲软与中国产能大量释放而价格承压,产业竞争格局面临根本性重组
合约端受北美CSP的QLC需求驱动,eSSD企业级价格具上行动能;现货市场买气低迷,成交清淡。AI终端储存需求虽有潜力,但存储器成本攀升推高售价,消费者趋向保守选配,容量升级动能遭到递延。
受人工智能与云端服务需求驱动,企业级储存产品供不应求,带动存储器平均售价与产业总营收大幅成长。相对地,消费性电子产品受到成本居高不下与备货策略转趋保守影响,需求表现疲软,使市场呈现结构性供需分化,未来涨势预计逐渐放缓。
产业资讯