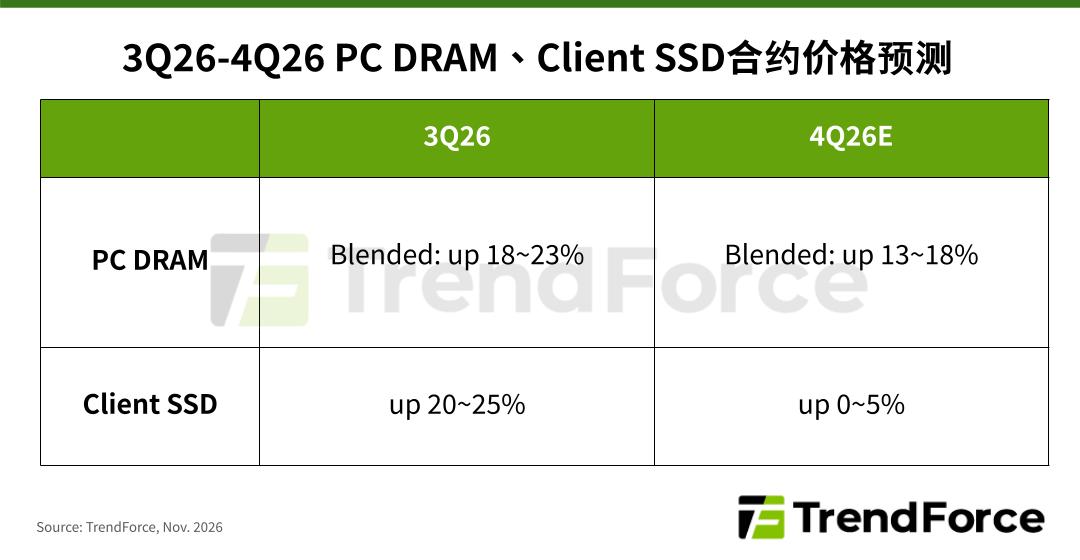
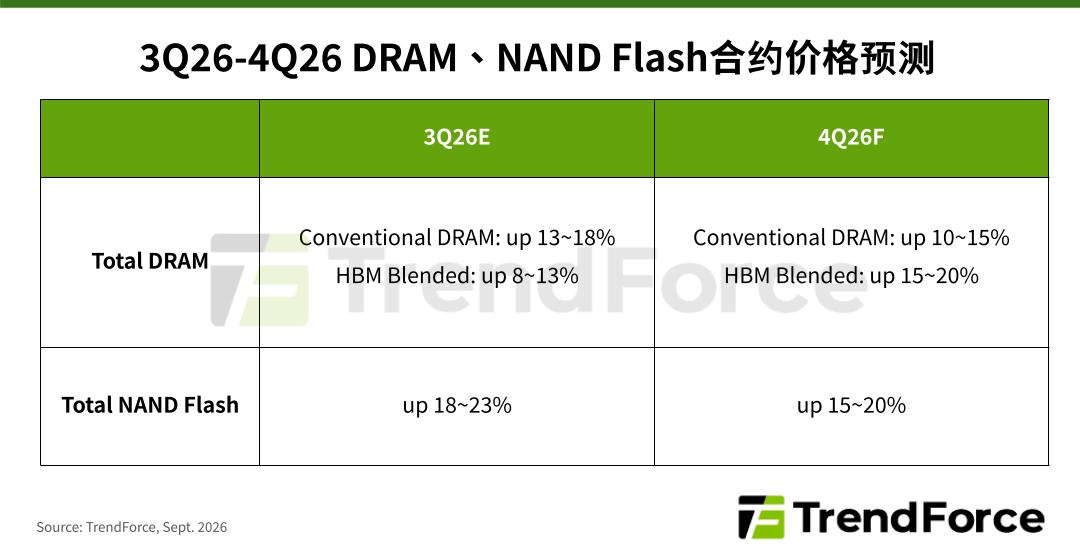
NAND Flash合约价涨势收敛,现货通路清库存使价差扩大并牵制合约议价。TrendForce最新供需模型显示,中系CSP下修采购迭加消费类降规,而新产能持续放量,明年将全面转为供过于求,合约价转跌时点提前一季,跌幅逐季扩大。
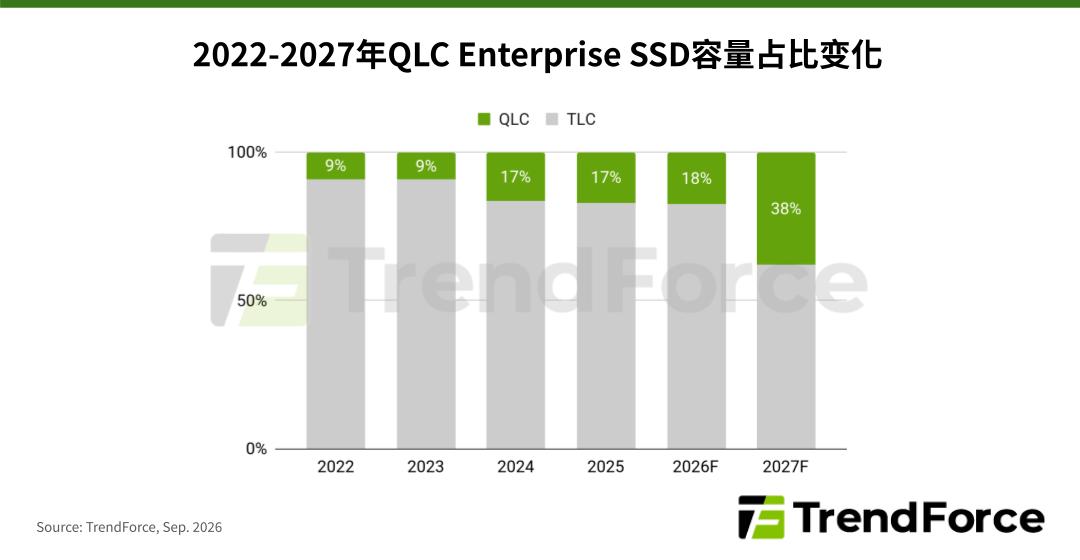
中系CSP受GPU短缺、库存偏高与AI变现受阻影响,大砍2027年enterprise SSD采购并抵销北美增量;加上消费类降规、供给续强,NAND Flash市场转为供过于求,合约价跌势提前一季于2027年第二季启动,跌幅逐季扩大。
在全球SSD终端价格表中, 集邦科技依照不同品牌、容量(从120GB 到 2048GB及以上)、使用接口( SATA3, PCIE 3.0,4.0,5.0)等项目区分产品别。
TrendForce指出,PC与Smartphone需求疲弱,中国AI商业模式未成形致Server SSD拉货保守;模组厂库存高涨降价求售,NAND Flash现货价急速走弱,需求仅剩北美CSPs支撑,短期仍缺乏止跌条件。
CSP资本支出激增引发AI变现疑虑,消费端合约价谈判胶着、现货买气疲弱;企业级SSD受AI需求支撑率先涨价。SK hynix与Samsung财报创高,看好Agentic AI驱动储存需求,加速先进制程并扩大长约,预期供不应求延续。
季度服务器DRAM供应商预测
季度需求预测
中国大陆季度服务器DRAM价格
中国大陆服务器DRAM渠道价格
季度企业级SSD供应商出货量
季度企业级SSD供应商出货形态
中国大陆季度企业级SSD(U.2)价格
中国大陆季度企业级SSD(M.2/EDSFF)价格
中国大陆季度HDD(U.2)价格
季度内存/闪存库存水平
北美持续上修订单,原厂产能调整不及,推升企业级SSD合约价本季续涨,中国客户则抗拒涨价。展望明年,需求仅北美独强,加上长江存储抢市占,涨价阻力升高,高价恐压抑后续拉货;Agentic AI则带动HDD重启扩产。
本月NAND Flash利基型市场因产能持续向先进制程集中而走势分化。SLC受车用、网通及低轨卫星刚性需求支撑续涨,高容量涨势尤强;MLC则因报价过高且货源稀缺,客户加速转向SLC或TLC,价格高档持平,后市恐转向下修。
产业资讯