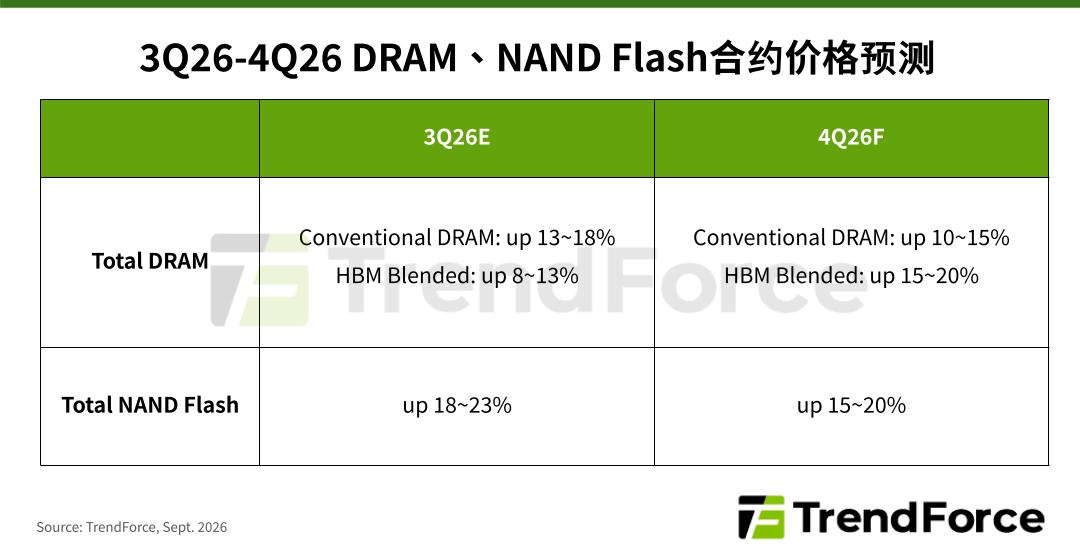
第四季Smartphone用Mobile DRAM合约价估持平至小涨、高档盘整。品牌库存达标、年底金流承压,拉货转保守;SK hynix与CXMT补涨有望收敛与Samsung价差。消费需求转弱致现货松动,惟AI排挤产能,合约价仍高档筑底。
本月服务器DRAM合约价商谈持续上涨,原厂藉产品与客户组合调整维持强势议价。惟买方需求加速转向中低容量模组,大容量模组溢价收敛,中国与北美市场冷热分歧延续。消费性品牌下修采购,原厂转产服务器DRAM;新兴CSPs整机需求亦扩大原厂客群。
TrendForce Graphic DRAM (GDDR) 市场数据,追踪GDDR6和GDDR7 世代交替趋势,容量规格分析,主要供应商的分析含Samsung/SK hynix/Micron 产出份额及合约价格预测。
PC DRAM第四季合约价持续上涨但涨幅收敛,商谈气氛僵持。需求端笔电出货下滑、库存垫高,二线OEM扩大贴牌机种并转用降规颗粒,下修明年提货;供给端原厂缩减PC DRAM并转向服务器,供不应求格局延续,后续报价仍具上行空间。
本月消费型DRAM供给仍偏紧,但年底将近、存储器成本高涨,买方观望致需求放缓,合约价涨幅收敛至持平小涨。现货价自高点明显回落,与合约价走势脱钩,市场氛围转趋悲观;惟原厂退出消费型供应计划不变,合约市场缺货延续,明年仍将逐季小涨。
三大原厂淡出成熟制程,DDR4供给将明显收敛,推升消费型DRAM合约价;现货因需求疲弱及台风干扰,追价有限。原厂受AI需求支撑维持低库存与强势议价力,PC OEM与模组厂库存偏高转趋保守,手机品牌停止扩大备货,CSP需求分化。
4Q26终端成本触顶引发买方抵制,加上库存待去化与陆系业者权重提升,TLC eMMC与UFS涨幅收敛,MLC eMMC受替代效应首度回调;1Q27淡季将转为高档盘整,MLC下修压力加剧。
美中CSP持续扩建AI基础设施,GPU整柜与自研ASIC并进,2027年AI server出货动能优于今年,惟零组件供给与系统组装仍具递延风险。
Hybrid Bonding受惠制程微缩与高带宽需求,将成DRAM长期技术趋势,各应用逐步导入量产,惟时程仍受良率、成本与终端需求牵动。
TrendForce上修美中主要CSPs资本支出预估。存储器合约价维持高档,支出占比将过半,原厂产能亦优先转向服务器产品;CSPs可望透过存储器分层、池化等架构调整平衡整体拥有成本。
产业资讯